汽車零部件行業全景解析 現狀、趨勢與未來展望
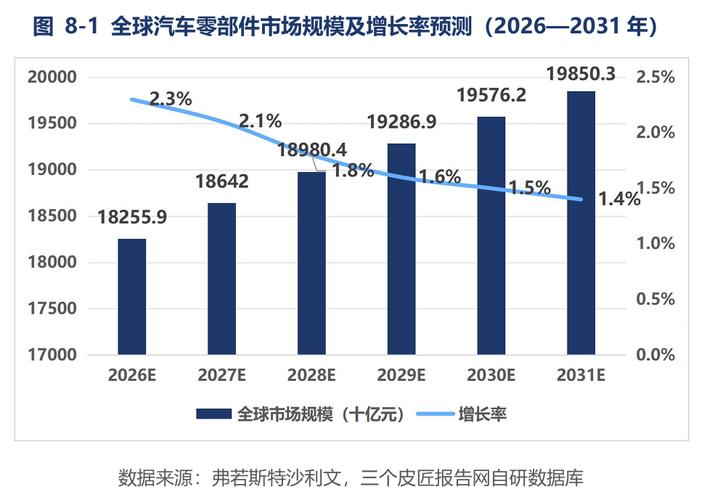
汽車零部件是汽車工業的基礎,也是支撐汽車產業健康、持續發展的核心要素。全球汽車產業正經歷電動化、智能化、網聯化、共享化的深刻變革,汽車零部件行業也隨之進入轉型升級的關鍵時期。
一、行業現狀:規模龐大,格局重塑
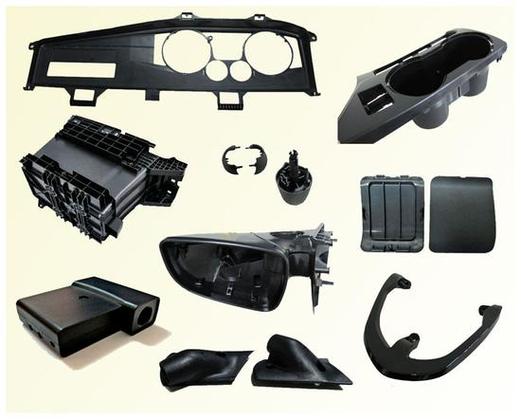
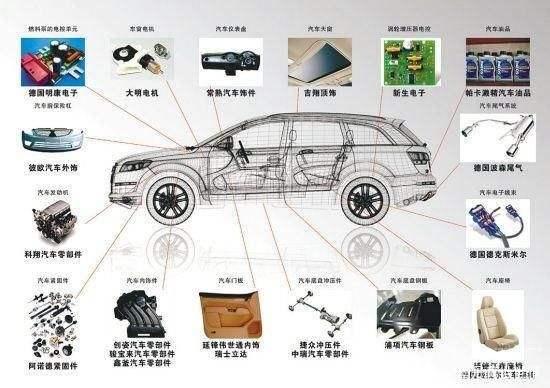
汽車零部件產業鏈條長、覆蓋面廣,涵蓋發動機、變速箱、底盤、電子電氣、車身附件、內外飾等多個領域。傳統燃油車零部件體系成熟,市場集中度較高;而新能源汽車零部件則迎來爆發式增長,三電系統(電池、電機、電控)成為新的競爭焦點。與此智能駕駛傳感器、車載芯片、智能座艙等新興零部件需求快速攀升。
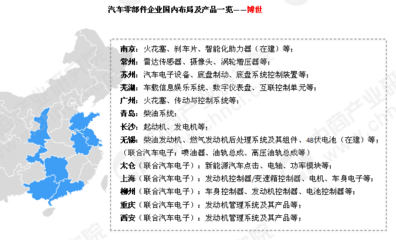
從全球格局看,博世、大陸、采埃孚等國際巨頭仍占據主導地位,但在部分細分領域,中國零部件企業憑借成本優勢、快速響應能力和本土市場支撐,正加速崛起,尤其在動力電池、電機、汽車電子等方面表現突出。
二、發展趨勢:電動化、智能化引領變革
1. 電動化驅動核心零部件重構
新能源汽車的普及直接帶動了動力電池、驅動電機、電控系統的需求。電池技術向高能量密度、高安全性、低成本方向演進,固態電池等前瞻技術加速布局;電機趨向集成化、高效率;電控系統則與整車控制深度融合。
2. 智能化催生新增長點
智能駕駛和智能座艙的快速發展,使攝像頭、雷達、激光雷達、域控制器、高算力芯片等傳感器與計算平臺成為零部件行業的新增長極。軟件定義汽車的趨勢也促使零部件企業從硬件供應商向軟硬結合的系統解決方案提供商轉型。
3. 輕量化與集成化并行
節能減排政策推動下,鋁合金、碳纖維等輕量化材料應用擴大;零部件集成化設計(如電驅三合一、熱管理集成模塊)成為提升效率、降低成本的重要手段。
4. 供應鏈本土化與韌性重構
受地緣政治和疫情沖擊影響,全球車企和零部件供應商更加重視供應鏈安全,區域化、本土化布局加速。中國零部件企業迎來進口替代和出海拓展的雙重機遇。
三、面臨挑戰:成本壓力與技術壁壘
原材料價格波動、芯片短缺、人力成本上升等因素給零部件企業帶來成本壓力;電動化、智能化領域技術迭代快,研發投入大,中小企業面臨較高技術壁壘。國際市場競爭加劇,貿易壁壘和合規要求也對出海企業提出更高挑戰。
四、未來展望:創新驅動,生態協同
未來汽車零部件行業將呈現以下趨勢:一是關鍵技術自主可控成為核心競爭力,企業需加大研發投入,突破芯片、操作系統、高端傳感器等瓶頸;二是產業生態從鏈式關系向網狀協同演變,整車企業與零部件企業深度合作、聯合開發成為常態;三是綠色低碳制造成為行業共識,零部件生產全生命周期的碳排放管理日益重要。
汽車零部件行業正處于格局重塑的關鍵期。把握電動化、智能化機遇,提升技術創新能力和供應鏈韌性,是企業贏得未來競爭的關鍵。
如若轉載,請注明出處:http://www.yyrym.com.cn/product/39.html
更新時間:2026-11-11 15:13:12